
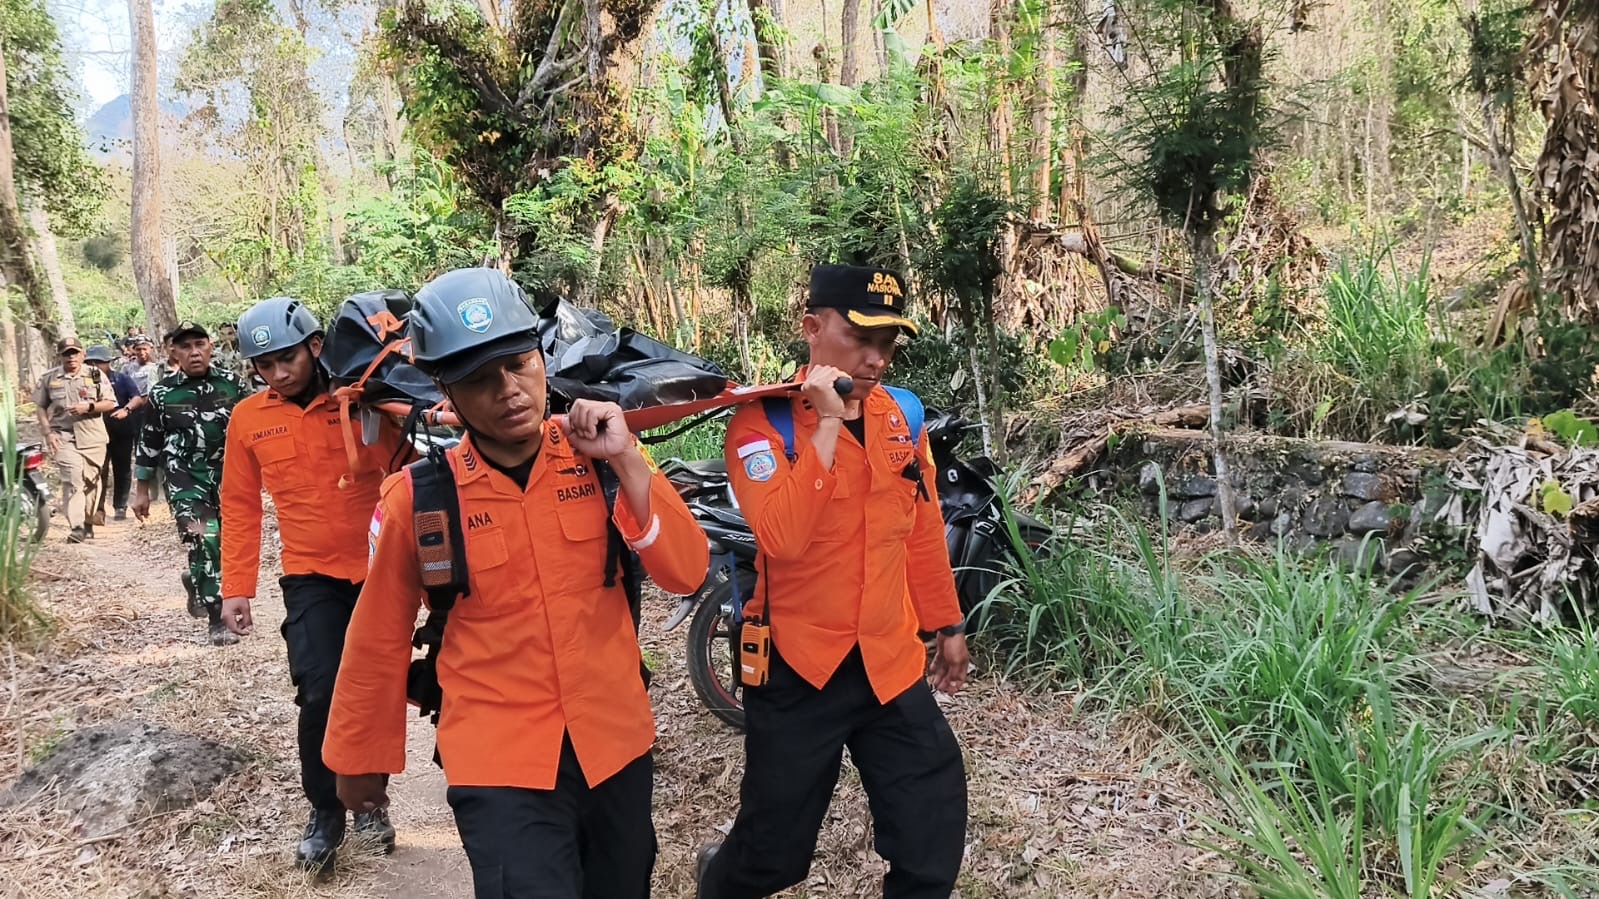
Warga Buleleng yang Hilang Saat Cari Rumput Ditemukan Meninggal Dunia di Hutan Sumberkima
8 Oktober 2026,
04:45
WIB

Jakarta – Otoritas Jasa Keuangan (OJK) terus memperkuat ekosistem pembiayaan Usaha Mikro, Kecil, dan Menengah (UMKM) melalui penyediaan data dan informasi yang komprehensif, akurat, dan mudah diakses.
Langkah strategis ini diambil guna mendukung pengambilan keputusan serta pengembangan pembiayaan UMKM yang lebih tepat sasaran dan berkelanjutan di tengah dinamika ekonomi nasional.
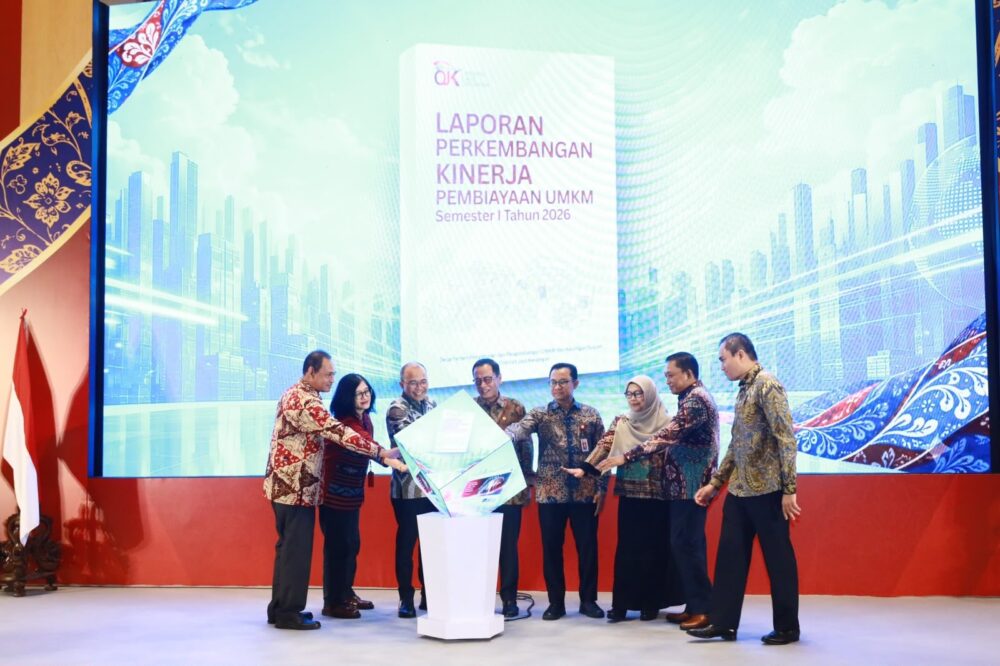
Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae, dalam peluncuran Laporan Perkembangan Kinerja Pembiayaan UMKM Semester I Tahun 2026 di Jakarta, Selasa, menegaskan UMKM memiliki posisi yang sangat strategis. Sektor ini bertindak sebagai penggerak aktivitas ekonomi daerah, pencipta lapangan kerja, serta salah satu pilar utama pertumbuhan ekonomi yang inklusif.
“Memperluas pembiayaan UMKM bukanlah tujuan akhir. Tujuan yang sesungguhnya adalah menciptakan UMKM yang lebih produktif, lebih berdaya saing, lebih tangguh menghadapi perubahan, serta mampu memberikan kontribusi yang semakin besar terhadap penciptaan lapangan kerja dan pertumbuhan ekonomi nasional,” ujar Dian Ediana Rae.
Menurut Dian, akses pembiayaan memegang peranan vital untuk meningkatkan produktivitas, memperluas kapasitas produksi, mendorong transformasi usaha, dan membantu UMKM beradaptasi dengan teknologi serta perubahan pasar.
Kendati demikian, pengembangan UMKM juga menuntut penguatan di berbagai lini lain, seperti kualitas sumber daya manusia, tata kelola usaha, akses pasar, digitalisasi, hingga dukungan regulasi yang kondusif.
Berdasarkan data OJK hingga Juli 2026, pembiayaan UMKM dari berbagai sektor jasa keuangan menunjukkan tren positif dengan total mencapai Rp1.949 triliun, atau tumbuh sebesar 3,09% secara tahunan (year-on-year).
Sektor perbankan masih mendominasi sebagai sumber utama pembiayaan dengan pangsa mencapai 82,62%. Sementara itu, sektor perusahaan pembiayaan, modal ventura, lembaga keuangan mikro, dan lembaga jasa keuangan lainnya (PVML) mencatatkan pertumbuhan pembiayaan UMKM yang solid sebesar 9,92% dengan pangsa 17,3%.
Perkembangan ini mencerminkan semakin beragamnya sumber pendanaan yang dapat dimanfaatkan oleh pelaku UMKM sesuai dengan karakteristik, kebutuhan, dan tahapan perkembangan bisnis mereka. Diversifikasi ini sekaligus memberikan ruang bagi industri jasa keuangan untuk memperluas dukungan secara lebih terarah.
Sejalan dengan visi penguatan ekosistem, OJK menerbitkan laporan berkala ini sebagai komitmen transparansi sekaligus instrumen pendukung pengambilan kebijakan berbasis data (data-driven policy).
Laporan tersebut menyajikan informasi secara terstruktur dan granular—mencakup pertumbuhan, kualitas pembiayaan, karakteristik sektor ekonomi, wilayah, hingga kontribusi masing-masing sektor jasa keuangan—yang dapat diakses melalui Portal Data OJK (data.ojk.go.id).
“Kebijakan yang baik harus dibangun di atas data yang baik. Karena itu, diperlukan basis informasi yang mampu menggambarkan perkembangan pembiayaan UMKM secara lebih utuh, baik dari aspek pertumbuhan, kualitas pembiayaan, karakteristik sektoral, maupun peran masing-masing sektor jasa keuangan,” jelas Dian.
Langkah OJK ini mendapat sambutan positif dari pemerintah. Deputi Bidang Kewirausahaan Kementerian UMKM, M. Riza Damanik, mengapresiasi peluncuran referensi pembiayaan yang mutakhir ini karena dinilai mampu memperkuat pemahaman kondisi riil UMKM sekaligus merangsang kolaborasi lintas sektor.
“Kami berharap publikasi ini dapat memperkaya referensi dan literasi mengenai UMKM serta memperluas kolaborasi dan kemitraan untuk mendorong semakin banyak UMKM yang maju,” ungkap M. Riza Damanik.
Ke depan, OJK berkomitmen untuk terus merangkul seluruh pemangku kepentingan. Fokus pengembangan tidak hanya berorientasi pada pencapaian nominal pembiayaan, melainkan juga pada peningkatan kualitas dan efektivitas pendanaan agar pelaku UMKM semakin tangguh, kompetitif, dan berdaya ungkit tinggi bagi perekonomian nasional.***