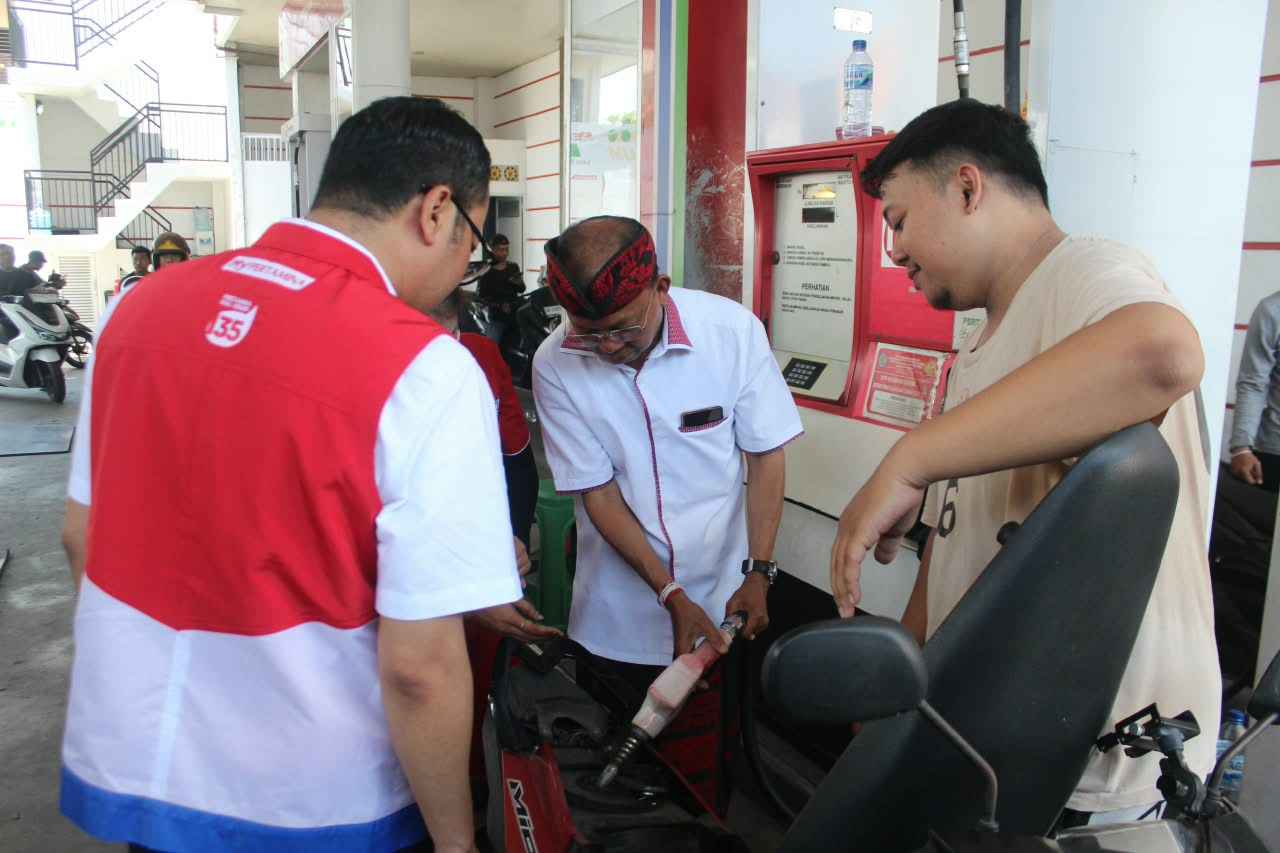
Gubernur Koster Tinjau Depo Pesanggaran, Pastikan Distribusi BBM Dipercepat
16 Oktober 2026,
06:42
WIB

Jakarta -Otoritas Jasa Keuangan (OJK) resmi menerbitkan Peraturan Otoritas Jasa Keuangan (POJK) Nomor 17 Tahun 2026 tentang Rencana Bisnis Bank Umum. Kebijakan anyar ini dihadirkan untuk memperkuat kualitas perencanaan bisnis industri perbankan nasional agar lebih adaptif terhadap pesatnya transformasi digital, dinamika pasar, serta mendukung sistem keuangan yang sehat, stabil, dan berdaya saing.
Ditetapkan pada 30 September 2026, POJK 17/2026 ini memprakarsai pembaruan atas regulasi sebelumnya, yakni POJK Nomor 5/POJK.03/2016.
Langkah ini diambil OJK mengingat perkembangan model bisnis bank yang makin kompleks, maraknya inovasi produk dan layanan digital, serta perlunya penyelarasan dengan berbagai ketentuan perbankan terbaru demi menjaga pengelolaan bank yang tangguh.
Kepala Direktorat Komunikasi Publik OJK, Sekar Putih Djarot, menegaskan regulasi baru ini mengubah paradigma Rencana Bisnis Bank (RBB) agar tidak sekadar menjadi dokumen formalitas pemenuhan kewajiban pelaporan semata.
Menurutnya, RBB harus menjadi instrumen navigasi strategis bagi manajemen perbankan dalam menghadapi ketidakpastian ekonomi global maupun domestik.
“Melalui POJK ini, OJK menegaskan bahwa Rencana Bisnis Bank tidak hanya merupakan dokumen pemenuhan kewajiban pelaporan, tetapi juga menjadi instrumen strategis yang menjadi pedoman bagi bank dalam menetapkan arah kebijakan, strategi pengembangan usaha, serta pengelolaan risiko secara terukur dan berkelanjutan,” ujar Sekar Putih Djarot dalam keterangan resminya di Jakarta, Kamis (15/10/2026).
Sekar menjelaskan bahwa POJK 17/2026 memperjelas pembagian peran dan tanggung jawab di internal perbankan. Direksi diwajibkan menyusun, melaksanakan, serta mengomunikasikan RBB, sementara Dewan Komisaris bertugas melakukan pengawasan secara ketat. Khusus bagi Bank Umum Syariah dan Bank Umum Konvensional yang memiliki Unit Usaha Syariah (UUS), Dewan Pengawas Syariah (DPS) dipersyaratkan memberikan opini resmi atas rencana bisnis yang diajukan.
Selain itu, cakupan substansi RBB kini diperluas dan disempurnakan. Dokumen rencana bisnis bank paling sedikit wajib memuat ringkasan eksekutif, kebijakan dan strategi manajemen, penerapan tata kelola (GCG) dan manajemen risiko, proyeksi laporan keuangan beserta rasio-rasio kuncinya, rencana pendanaan dan penyediaan dana, investasi permodalan hingga divestasi, pengembangan infrastruktur organisasi, strategi penyelenggaraan produk baru, hingga rencana ekspansi atau perubahan jaringan kantor.
Dari sisi operasional dan pengawasan, peraturan baru ini mengatur tata cara penyampaian, perubahan, penyesuaian, evaluasi, hingga pelaporan realisasi RBB yang terintegrasi secara digital melalui sistem pelaporan resmi OJK. Mekanisme ini turut dilengkapi dengan penegasan sanksi administratif, ketentuan peralihan, dan petunjuk pelaksanaan yang lebih terstruktur.
Melalui penyempurnaan kerangka regulasi ini, OJK berharap kualitas perencanaan bisnis industri perbankan di Indonesia dapat meningkat signifikan sehingga mampu menghasilkan strategi pertumbuhan yang lebih realistis, adaptif, dan proporsional dengan kapasitas serta profil risiko masing-masing bank.
Di sisi lain, regulasi ini menjadi amunisi penting bagi otoritas dalam memperkuat efektivitas pengawasan perbankan berbasis risiko (risk-based supervision). Tersedianya data dan arah bisnis yang komprehensif memungkinkan OJK menjalankan fungsi pengawasan secara lebih prediktif dan berpandangan ke depan (forward-looking) tanpa mengesampingkan prinsip kehati-hatian (prudential banking).***