Laba Bersih Melonjak 94 Persen, Pendapatan XLSMART Tembus Rp35,77 Triliun pada Kuartal III 2026
18 November 2026,
12:19
WIB

Jakarta -PT XLSMART Telecom Sejahtera Tbk (IDX: EXCL) membukukan pertumbuhan kinerja keuangan double digit sepanjang sembilan bulan pertama tahun 2026.
Entitas hasil penggabungan usaha XL Axiata dan Smartfren ini mencatatkan pendapatan sebesar Rp35,77 triliun pada periode Januari–September 2026, melonjak 17% secara tahunan (year-on-year/YoY).
Kenaikan pendapatan tersebut turut mendongkrak profitabilitas perseroan secara signifikan. Laba bersih yang dinormalisasi melesat 94% YoY menjadi Rp3,59 triliun, sementara EBITDA yang dinormalisasi tumbuh 12% YoY mencapai Rp16,42 triliun dengan margin di level 46%.
Layanan data dan digital masih menjadi tulang punggung bisnis dengan kontribusi sekitar 90% terhadap total pendapatan, meningkat dari Rp27,76 triliun menjadi Rp32,12 triliun.
Presiden Direktur & CEO XLSMART, Rajeev Sethi, menyatakan capaian positif ini merupakan buah dari proses integrasi jaringan dan operasional pascamerger yang kini hampir rampung. Menurutnya, efisiensi biaya dari konsolidasi mulai terealisasi sekaligus memperkuat daya saing layanan di pasar.
XLSMART berhasil memanfaatkan momentum untuk terus bertumbuh, di mana integrasi yang hampir rampung bisa kami optimalkan untuk memberikan manfaat yang nyata bagi bisnis dan pelanggan.
“Konsolidasi jaringan mulai menghasilkan efisiensi terhadap beban biaya yang ada, sementara kapasitas dan cakupan yang semakin kuat mendukung pengembangan layanan dan meningkatkan pengalaman pelanggan,” ujar Rajeev dalam keterangan resminya, Rabu (18/11/2026).
Hingga akhir September 2026, progres integrasi lokasi jaringan XLSMART telah mencapai 96% dari total rencana. Rampungnya konsolidasi situs yang tumpang tindih, negosiasi ulang biaya sewa, pembongkaran infrastruktur duplikat, hingga efisiensi listrik membuat perseroan berhasil membukukan sinergi bruto kumulatif sebesar US294 juta. Angka ini melesat sekitar 80% dibandingkan periode yang sama tahun lalu sebesar US166 juta.
Melihat capaian yang melampaui ekspektasi awal tersebut, manajemen XLSMART memutuskan untuk mengerek naik target sinergi bruto sepanjang tahun penuh 2026 menjadi lebih dari US$300 juta.
Dari sisi operasional, penguatan kualitas jaringan berdampak langsung pada peningkatan pendapatan rata-rata per pengguna (Average Revenue Per User/ARPU) campuran (blended).
Pada kuartal III 2026, ARPU campuran XLSMART menyentuh rekor tertingginya sejak merger di level Rp47.500, naik signifikan dari Rp38.900 pada kuartal III 2025. Sepanjang sembilan bulan pertama 2026, rata-rata ARPU tercatat sebesar Rp47.300.
Rajeev menambahkan, peningkatan kualitas layanan mendorong pelanggan untuk mengonsumsi paket data bernilai lebih tinggi. “Kemajuan ini menunjukkan kemampuan kami mengubah skala bisnis menjadi pertumbuhan yang semakin berkualitas,” jelasnya.
Tercatat, trafik data perseroan tumbuh 15% YoY menjadi 12.203 Petabytes yang dipicu tingginya aktivitas streaming, mobile gaming, dan layanan berbasis cloud.
Total pelanggan seluler pun bertumbuh secara kuartalan menjadi 70 juta pelanggan, sementara pelanggan layanan internet rumah XL HOME menembus angka satu juta atau tumbuh 8% YoY. Untuk menjaga kualitas basis pelanggan baru, perseroan juga telah menerapkan sistem registrasi biometrik pencocokan wajah sesuai regulasi pemerintah.
Guna menopang ekspansi, XLSMART telah menyerap belanja modal (capital expenditure/capex) sebesar Rp18,32 triliun hingga September 2026 dan memperbarui panduan capex tahun ini menjadi sekitar Rp24 triliun.
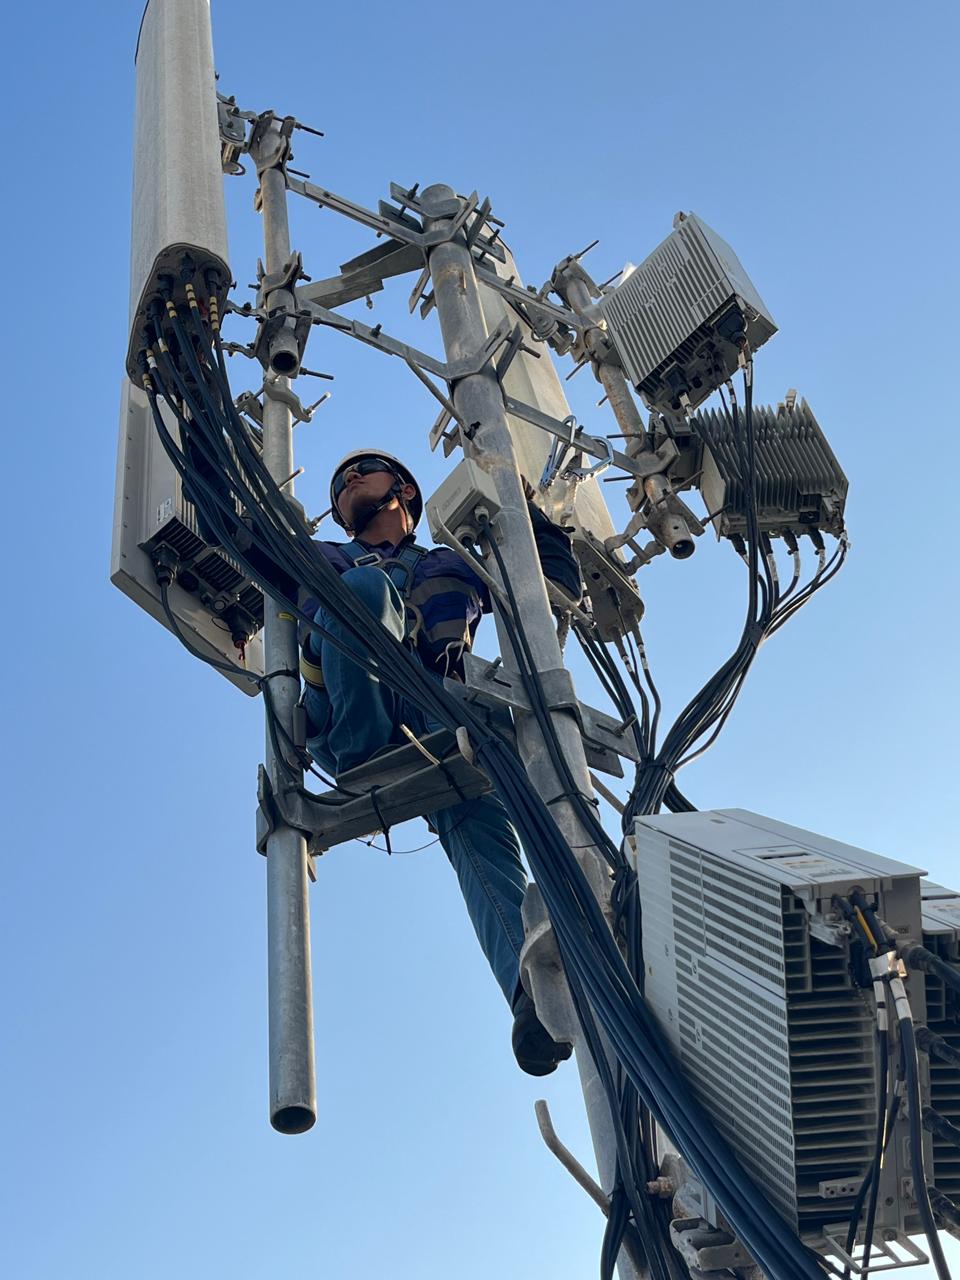
Dana tersebut antara lain dialokasikan untuk ekspansi infrastruktur, yang mana total Base Transceiver Station (BTS) kini meningkat 42% YoY menjadi sekitar 297.000 unit, termasuk 36.000 BTS 5G.
Per 3 November 2026, layanan 5G dengan pendekatan Blanket Coverage telah menjangkau 80 kota/kabupaten (57 di Jawa dan 23 di luar Jawa) dan ditargetkan melampaui 100 kota pada akhir tahun ini dengan memanfaatkan tambahan spektrum 700 MHz dan 2,6 GHz.
Sementara dari sisi neraca keuangan, total utang kotor perseroan tercatat sebesar Rp26,04 triliun per akhir September 2026 tanpa eksposur utang berdenominasi dolar AS (69% suku bunga mengambang dan 31% suku bunga tetap).
Meski utang kotor meningkat untuk mendukung ekspansi, rasio utang bersih terhadap EBITDA (termasuk pembiayaan sewa) justru membaik menjadi 2,76x dibandingkan posisi 3,27x pada periode yang sama tahun sebelumnya.***