LPS Matangkan Persiapan Program Penjaminan Polis Asuransi, Ditargetkan Berjalan Paling Lambat 2028
15 Oktober 2026,
13:21
WIB

Badung -Lembaga Penjamin Simpanan (LPS) tengah mematangkan persiapan pelaksanaan Program Penjaminan Polis (PPP) asuransi sebagaimana diamanatkan dalam undang-undang. Program ini diharapkan dapat memperkuat perlindungan nasabah serta meningkatkan kepercayaan masyarakat terhadap industri asuransi nasional.
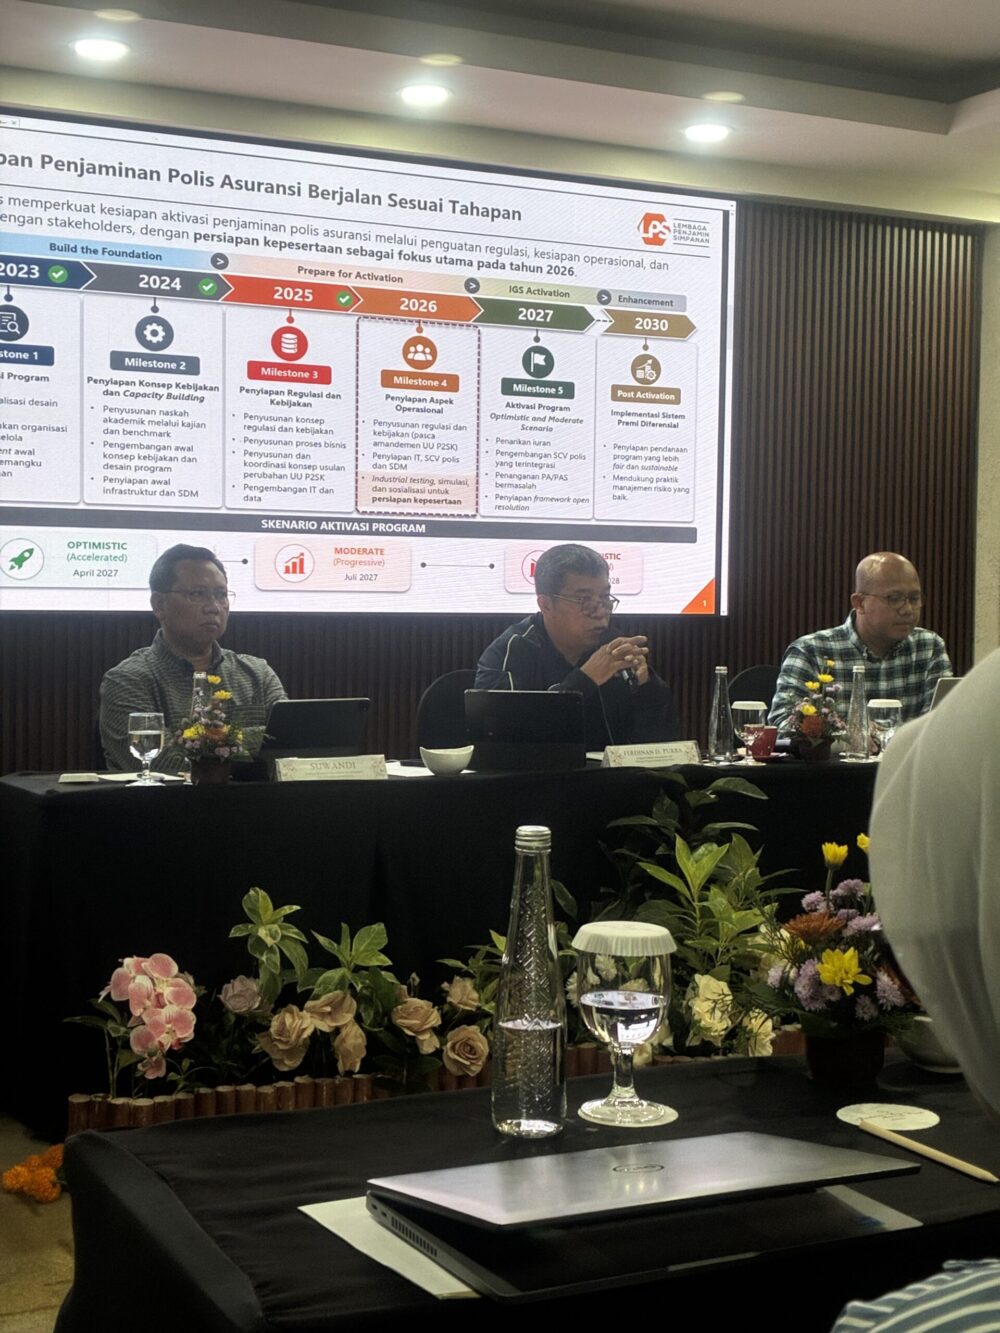
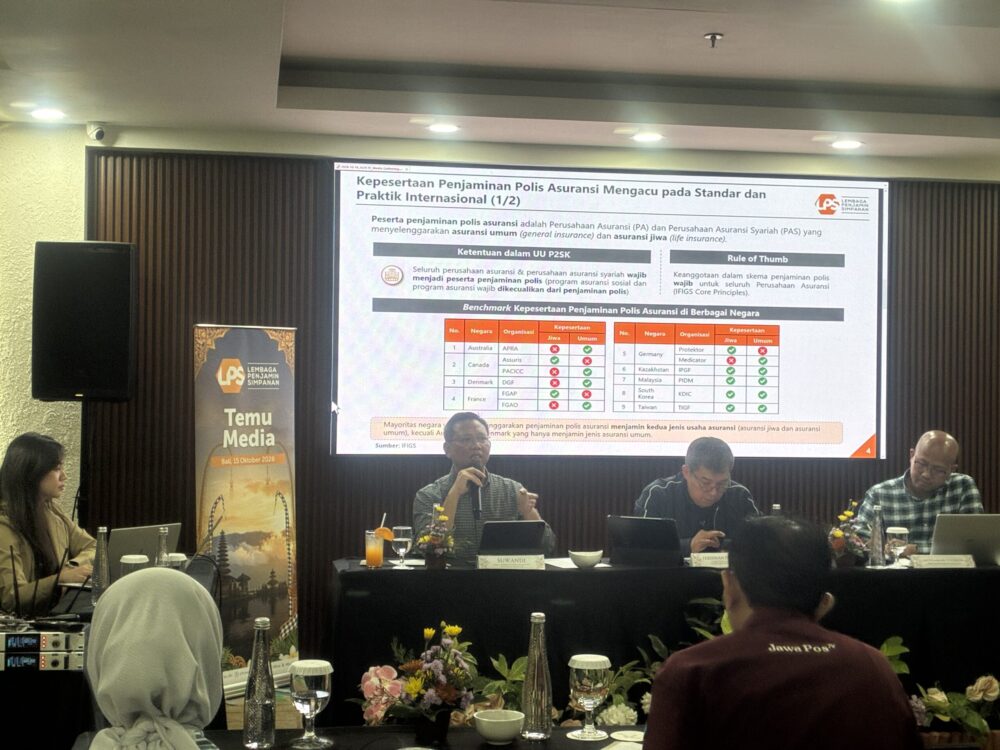
Hal tersebut disampaikan oleh Direktur Eksekutif Surveilans, Pemeriksaan, dan Informasi Asuransi LPS, Suwandi, dalam acara Media Gathering di Jimbaran Bay, Badung, Bali, Kamis (15/10/2026).
Suwandi menjelaskan pelaksanaan Program Penjaminan Polis memiliki landasan hukum yang jelas, yaitu Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK), yang kemudian diamendemen melalui Undang-Undang Nomor 4 Tahun 2026.
Melalui regulasi terbaru tersebut, wewenang LPS mengalami perluasan signifikan. LPS tidak hanya berperan sebagai lembaga yang melakukan pembayaran klaim saat terjadi penutupan (paybox), melainkan memiliki kewenangan yang hampir setara dengan penanganan pada program penjaminan simpanan perbankan.
“Kalau dulu peran LPS lebih ke paybox, bayar klaim saat asuransi tutup. Sekarang bergeser, hampir sama dengan apa yang dilakukan LPS pada program penjaminan simpanan bank,” ujar Suwandi.
Terkait waktu pelaksanaan, Suwandi menyebutkan bahwa amanat undang-undang menetapkan batas waktu paling lambat pelaksanaan program penjaminan polis adalah pada tahun 2028.
Meski demikian, LPS bersama pemerintah dan otoritas terkait terus mengkaji beberapa skenario percepatan yang rasional, salah satunya membidik opsi implementasi secara bertahap dimulai pada akhir tahun 2027.
Dalam pemaparannya, Suwandi menegaskan peserta wajib program penjaminan polis mencakup seluruh perusahaan asuransi umum (general insurance) dan asuransi jiwa (life insurance) yang memenuhi tingkat kesehatan tertentu.
Namun, ada beberapa kategori lembaga yang dikecualikan dari kepesertaan ini, antara lain:
1. Perusahaan Reasuransi (asuransi bagi perusahaan asuransi).
2. Asuransi Sosial, seperti BPJS Kesehatan dan BPJS Ketenagakerjaan.
3. Asuransi Wajib, seperti PT Jasa Raharja dan PT Asabri (Persero), karena telah memiliki mekanisme penanganan keuangan tersendiri.
Adapun mengenai kriteria tingkat kesehatan perusahaan asuransi yang dapat menjadi peserta, LPS mengusulkan dua persyaratan utama:
1. Kecukupan Permodalan (RBC): Perusahaan asuransi harus memenuhi kriteria Risk-Based Capital (RBC) minimal sebesar 120%, sesuai dengan standar Otoritas Jasa Keuangan (OJK).
2. Status Pengawasan: Perusahaan asuransi berada dalam status pengawasan normal, serta tidak sedang berada dalam status pengawasan khusus maupun pengawasan intensif OJK.
“Perusahaan yang saat ini masih dalam pengawasan khusus atau intensif ditahan dulu, disilakan untuk menyehatkan diri terlebih dahulu. Setelah sehat dan memenuhi kriteria OJK, silakan mendaftar kembali ke LPS. Tidak ada pembatasan waktu untuk bergabung,” jelas Suwandi.
Saat ini, empat pilar utama penyelenggaraan penjaminan polis—yang mencakup kriteria kepesertaan (membership), cakupan penjaminan (coverage), batasan maksimum jaminan, serta skema pendanaan atau iuran—sedang dalam tahap pembahasan mendalam bersama Kementerian Keuangan untuk dituangkan dalam Peraturan Pemerintah (PP).***